
Annonce – sponsoreret indhold.
At have råd til at bo alene afhænger af tre ting: din indtægt, dine faste udgifter og din evne til at lægge et realistisk budget. Der findes ingen universel grænse for, hvornår lønnen rækker — det kommer an på, hvor i landet du vil bo, hvilke krav du stiller til boligen, og hvor meget du er villig til at justere dit forbrug. Men du kan komme langt ved at stille dig selv de rigtige spørgsmål, før du skriver under på en lejekontrakt. Denne guide hjælper dig med at vurdere din situation nøgternt, så du ved, om du er klar til at flytte for dig selv — eller om der er noget, du bør undersøge først.
Hvad koster det egentlig at bo alene i Danmark?
Før du kan vurdere, om du har råd til at bo alene, skal du have et overblik over de udgifter, der følger med. Mange fokuserer kun på huslejen, men det er sjældent den eneste post, der trækker i budgettet. Som minimum bør du regne med følgende faste udgifter:
- Husleje: Den største enkeltpost. Prisniveauet varierer markant fra by til by — en etværelses i København koster ofte det dobbelte eller mere af en tilsvarende bolig i en mindre provinsby.
- Aconto forbrug: El, vand og varme afregnes typisk månedligt som aconto og reguleres en gang om året. Forbruget afhænger af boligens størrelse og stand samt dine vaner.
- Internet og streaming: De fleste regner internetforbindelse som en nødvendighed, og mange har desuden et eller flere streamingabonnementer.
- Forsikring: Indbo- og ansvarsforsikring er en god idé, når du har dit eget hjem. Prisen afhænger af dækningsomfang og selvrisiko.
- Transport: Har du brug for bil, cykel eller offentlig transport for at komme på arbejde? Udgiften varierer enormt afhængigt af afstand og transportform.
- Mad og dagligvarer: En post, de fleste undervurderer i starten. Læg mærke til, hvad du faktisk bruger over en måned, før du flytter.
Derudover kommer de udgifter, mange glemmer: Indflytning kræver ofte depositum svarende til flere måneders husleje, og et tomt hjem skal møbleres. Selv med brugte møbler og et minimalistisk setup løber indretning hurtigt op. Det er derfor klogt at have en opsparing klar, før du tager springet.
Sådan ved du, om din løn slår til
Den klassiske tommelfingerregel siger, at din husleje ikke bør overstige en tredjedel af din indkomst før skat. Det er et fornuftigt udgangspunkt, men det fortæller ikke hele historien. Har du studiegæld, dyr transport eller andre faste forpligtelser, kan selv en tredjedel være for meget. Omvendt kan du måske strække dig lidt, hvis du har få andre udgifter og en stabil indkomst.
En vigtig faktor, mange overser, er, om lønnen rent faktisk matcher det, andre i samme branche og med samme erfaring tjener. Før du lægger budget for en ny bolig, kan du med fordel bruge en lønberegner til at tjekke din markedsværdi. Det giver dig et konkret sammenligningsgrundlag og kan afsløre, om du ligger under gennemsnittet for din profil — og dermed har potentiale til at forbedre din situation gennem en lønforhandling.
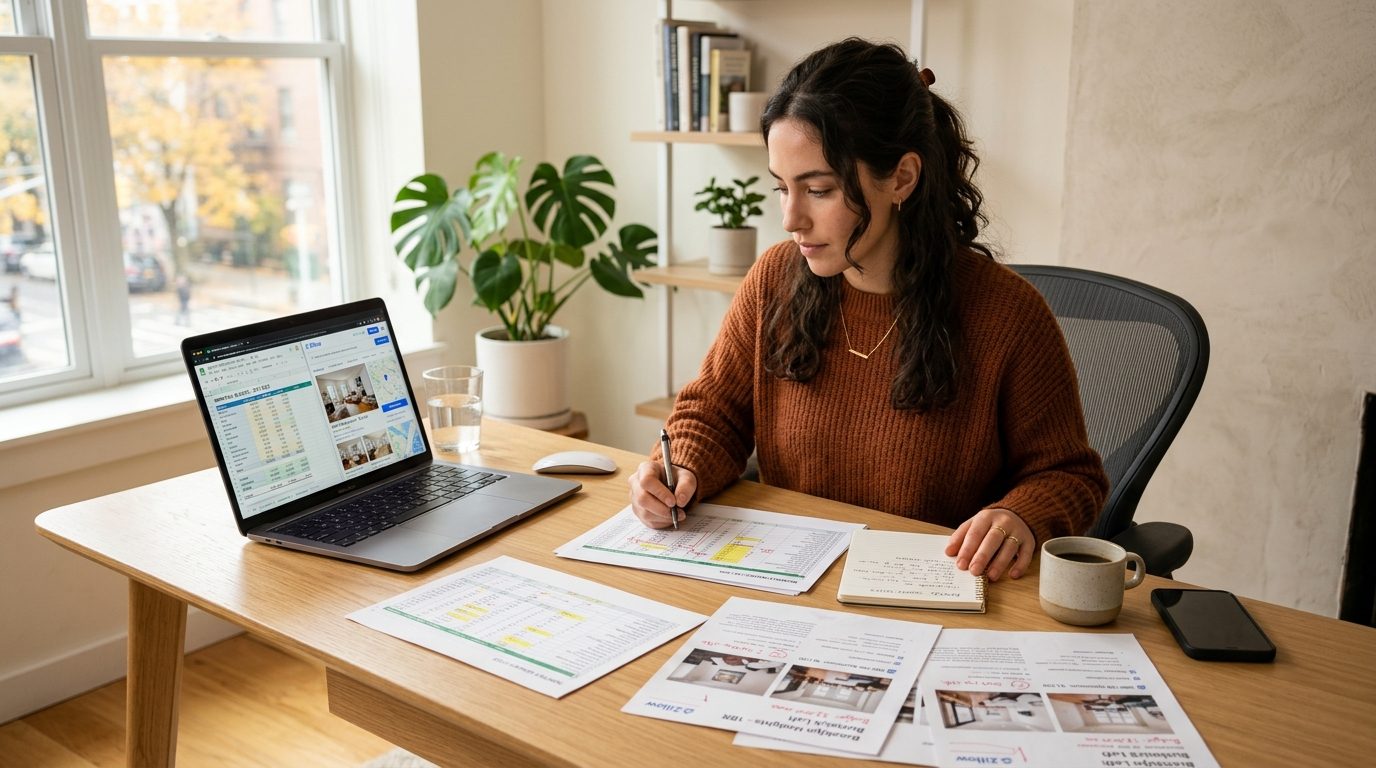
Når du kender din reelle løn sammenlignet med markedet, kan du lave et mere præcist budget. Skriv alle dine forventede udgifter ned, og træk dem fra din nettoløn. Det beløb, der er tilbage, er dit rådighedsbeløb — det skal dække alt fra tøj og fornøjelser til uforudsete udgifter og opsparing. Er rådighedsbeløbet meget lille eller negativt, er det et tydeligt signal om, at enten boligen er for dyr, eller at lønnen skal undersøges nærmere.
Hvad du konkret bør gøre, før du beslutter dig
Start med at lave et testbudget baseret på faktiske tal. Brug dine seneste tre måneders kontoudtog til at se, hvad du reelt bruger — ikke hvad du tror, du bruger. Mange bliver overraskede over, hvor meget småposter summer op til. Derefter kan du lægge de forventede boligudgifter oveni og se, om regnestykket går op.
Det kan også være en god idé at “prøvebo” i en periode. Sæt det beløb til side, som du forventer at bruge på husleje og forbrug, og lev af resten i et par måneder. Føles det overkommeligt, eller bliver du presset? Denne øvelse afslører ofte, om budgettet er realistisk i praksis.
Hvad gør du, hvis lønnen ikke rækker?
Opdager du, at din nuværende løn ikke matcher dine boligdrømme, har du grundlæggende to veje: Du kan justere dine forventninger til boligen, eller du kan arbejde på at øge din indkomst.
At justere forventningerne kan betyde en mindre bolig, et andet område eller en længere periode med opsparing, før du flytter. Det er ikke et nederlag — det er sund økonomisk planlægning. Mange vælger at bo i en billigere bolig de første år for at opbygge en buffer og undgå at leve fra lønseddel til lønseddel.
Den anden vej handler om at forbedre din indkomst. Hvis du via en lønberegner har fundet ud af, at du ligger under markedsniveau, kan det være tid til en lønforhandling. Forbered dig med konkrete argumenter: Hvad bidrager du med, som din arbejdsgiver værdsætter? Hvilke opgaver har du taget på dig, siden din løn sidst blev fastsat? At møde op med dokumentation for, hvad andre i samme rolle tjener, giver dig et stærkere udgangspunkt end en vag følelse af at være underbetalt.
Andre muligheder for at styrke økonomien
- Gennemgå faste udgifter: Abonnementer, forsikringer og mobilaftaler kan ofte forhandles ned eller skiftes til billigere alternativer.
- Overvej en roommate-periode: At dele bolig i en overgangsperiode kan give dig tid til at spare op uden at betale fuld husleje.
- Søg rådgivning: Hvis du er i tvivl om din privatøkonomi, tilbyder organisationer som Forbrugerrådet Tænk generelle vejledninger, og din bank kan ofte hjælpe med at lægge et realistisk budget.
Indretning og de skjulte udgifter ved at starte forfra
Når økonomien er på plads til selve boligen, kommer næste udfordring: at fylde den ud. Mange nyudflyttede undervurderer, hvor meget selv basale ting koster. En seng, et skrivebord, køkkenudstyr og badeværelsesting løber hurtigt op — også når du køber brugt.
En fornuftig strategi er at prioritere hårdt. Hvad har du brug for fra dag ét, og hvad kan vente? En madras og sengetøj er nødvendigt; en designerlampe er det ikke. Genbrug, loppemarkeder og sociale medier-grupper, hvor folk sælger brugte møbler, kan hjælpe dig med at holde udgifterne nede i starten. Efterhånden som du får mere luft i budgettet, kan du opgradere.
Når du planlægger din økonomi for en ny bolig, kan det også være relevant at tænke på fremtidige udgifter som vedligeholdelse og eventuelle renoveringer. Hvis du overvejer at købe andelsbolig, er det værd at tjekke andelsboligforeningens økonomi, før du skriver under — det kan afsløre skjulte risici, der påvirker din privatøkonomi på sigt.
Gør dig klar til beslutningen
At vurdere, om du har råd til at bo alene, kræver mere end en hurtig hovedregning. Det kræver, at du kender dine faktiske udgifter, forstår din løns markedsværdi, og er ærlig om, hvad du er villig til at give afkald på — i hvert fald i starten. Med et gennemarbejdet budget og et realistisk billede af din indkomst kan du tage beslutningen på et oplyst grundlag. Og hvis tallene ikke helt går op endnu, ved du nu, hvor du kan starte for at ændre på det.