Annonce – sponsoreret indhold.
At forsikre samlerobjekter derhjemme kræver ofte mere end den almindelige indboforsikring, som de fleste boligejere har. Svaret på spørgsmålet er derfor: ja, du bør tjekke din dækning og sandsynligvis tage aktiv handling, hvis du har værdier ud over det almindelige. Mange danskere har i dag samlinger af kunst, sjældne bøger, vintage-ure eller eksklusive byggeklodser stående i stuen eller kontoret uden at vide, om de reelt er beskyttet ved brand, tyveri eller vandskade. Det korte svar er, at en standardforsikring typisk dækker en vis sum, men sjældent den fulde værdi af genstande, der er steget markant i pris siden købet. Det lange svar handler om dokumentation, tillægsdækning og praktisk opbevaring — og det er præcis, hvad denne artikel guider dig igennem.
Hvad dækker en almindelig indboforsikring af samlerobjekter?
De fleste indboforsikringer i Danmark dækker dit indbo op til en samlet forsikringssum, som du selv vælger ved tegning. Inden for denne sum er der dog ofte en maksgrænse for enkeltstående genstande — typisk kaldet en “enkeltgenstandsgrænse”. Det betyder, at hvis du har et samlerobjekt, der er mere værd end denne grænse, vil du kun få udbetalt op til grænsen ved en skade, ikke den reelle værdi.
Denne grænse varierer mellem forsikringsselskaber, men ligger ofte i intervallet fra nogle få tusinde kroner til omkring 50.000 kr. pr. genstand. Har du eksempelvis en samling af limited edition LEGO, hvor enkelte sæt er steget betydeligt i værdi siden udgivelsen, kan du risikere at stå med en underdækning, hvis du ikke har tjekket de specifikke vilkår.
Et andet vigtigt punkt er, hvordan forsikringsselskabet vurderer værdien. Mange policer opererer med “nyværdi” for almindeligt indbo, men for samlerobjekter kan der gælde andre regler — fx “dagsværdi” eller en vurdering baseret på dokumenteret markedspris. Det er derfor afgørende, at du læser dine vilkår eller ringer til dit selskab for at få klarhed.
Hvornår bør du kontakte dit forsikringsselskab om tillægsdækning?
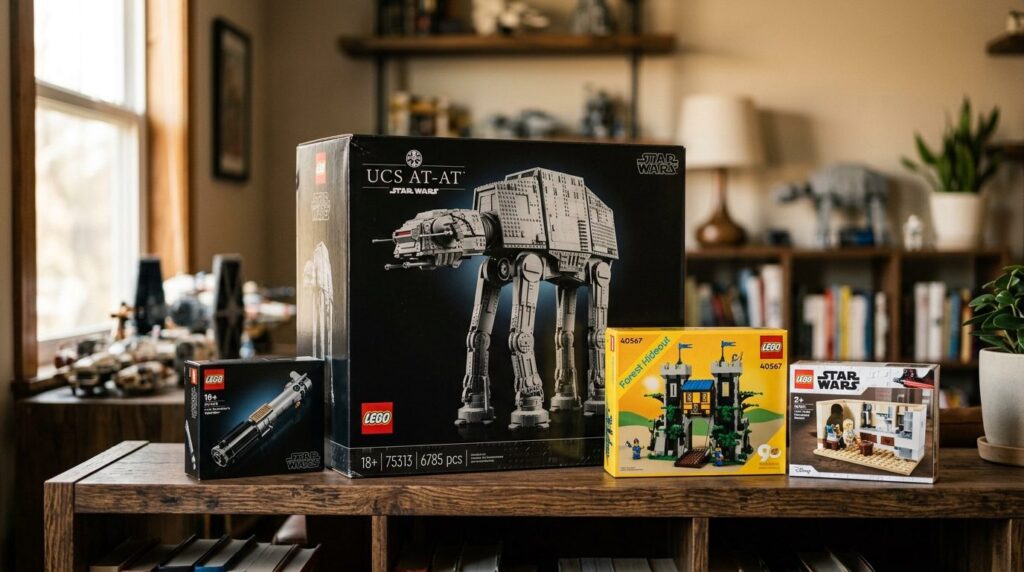
Du bør tage fat i dit forsikringsselskab, så snart din samlings samlede værdi overstiger det, du føler dig tryg ved at miste — eller når enkelte genstande overstiger enkeltgenstandsgrænsen i din police. Her er nogle typiske situationer, hvor det giver mening at handle:
- Din samling er vokset over tid: Mange starter med få stykker og opdager pludselig, at de har bygget en samling af betydelig værdi.
- Enkelte genstande er steget markant: Samlerobjekter som udgåede sæt, kunsteditioner eller signerede bøger kan mangedoble deres værdi over få år.
- Du har fået arvet eller købt noget særligt: Et enkelt nyt stykke kan ændre din risikoprofil betydeligt.
- Du er i tvivl om din nuværende dækning: Hvis du ikke har gennemgået din police i flere år, er der god grund til at tjekke op.
Når du kontakter selskabet, kan du spørge specifikt om muligheden for en særskilt vurdering eller tillægsforsikring af dine samlerobjekter. Nogle selskaber tilbyder “all risk”-dækning, som også dækker uheld, du selv forårsager — fx hvis du taber en sjælden figur på gulvet. Andre har specialordninger for kunst og samlinger, der kræver en professionel vurdering.
Finanstilsynet, som fører tilsyn med forsikringsselskaber i Danmark, anbefaler generelt, at forbrugere læser deres forsikringsvilkår grundigt og kontakter selskabet ved ændringer i deres forhold. Det kan også være en god idé at indhente tilbud fra flere selskaber, hvis du har en større samling, da priser og vilkår varierer.
Sådan dokumenterer du din samling korrekt
Dokumentation er nøglen til en smidig skadesbehandling, hvis uheldet er ude. Uden ordentlig dokumentation risikerer du at skulle kæmpe for at bevise, hvad du ejede, og hvad det var værd. Her er en praktisk tilgang:
- Fotografer hvert objekt: Tag billeder fra flere vinkler, så stand og detaljer fremgår tydeligt. For LEGO-sæt: inkluder æsken, eventuelle numre og certifikater.
- Gem alle kvitteringer: Både originale købskvitteringer og dokumentation for senere køb på sekundærmarkedet. Digitale kopier i skyen er mere sikre end papir i skuffen.
- Lav en oversigt: Et simpelt regneark med genstandens navn, købsdato, købspris og vurderet nutidsværdi gør det nemt at overskue samlingen — og at præsentere den for forsikringsselskabet.
- Overvej professionel vurdering: For særligt værdifulde genstande kan en skriftlig vurdering fra en anerkendt forhandler eller auktionshus styrke din sag.
Opbevar din dokumentation et andet sted end selve samlingen. Hvis der opstår brand eller indbrud, risikerer du ellers at miste både genstandene og beviserne på én gang. Cloud-lagring, en ekstern harddisk hos familie eller en bankboks er gode muligheder.
Praktiske råd til opbevaring der mindsker risikoen
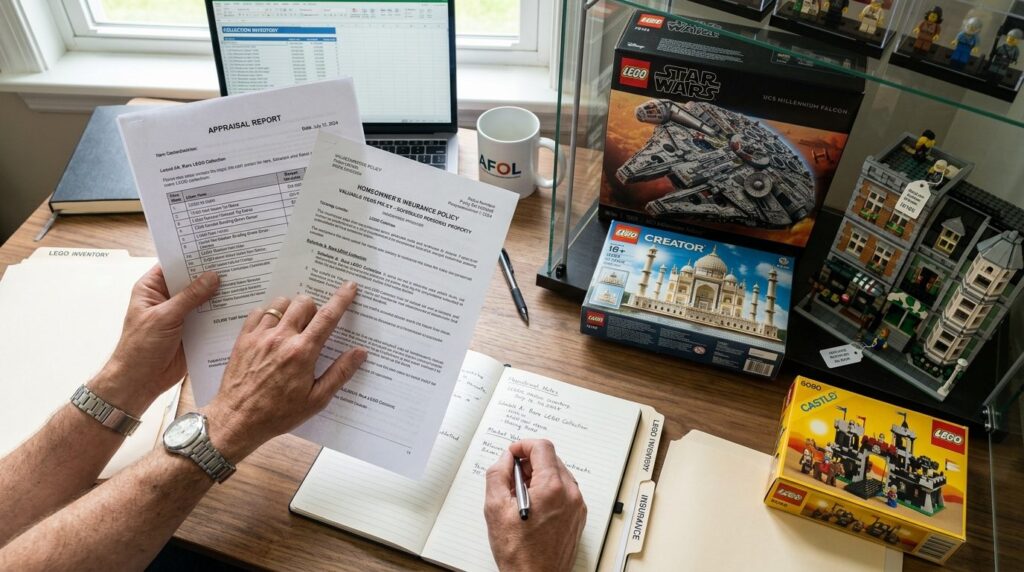
Udover forsikring kan du selv gøre meget for at beskytte din samling mod skader og tyveri. Forsikringsselskaber ser positivt på forebyggende tiltag, og i nogle tilfælde kan det endda give rabat på præmien.
Beskyt mod tyveri
Synlige samlinger i vindueskarme eller ved indgange er et oplagt mål for indbrudstyve. Overvej at placere de mest værdifulde genstande væk fra direkte indsyn udefra. Et pengeskab eller aflåst vitrineskab kan være en fornuftig investering for særligt kostbare stykker. Alarmsystemer og synlige sikkerhedsforanstaltninger virker præventivt.
Beskyt mod skader
Direkte sollys kan falme farver og skade emballage over tid. Fugt er en anden fjende — især for papir, pap og visse plasttyper. Overvej placeringen i dit hjem:
- Undgå kældre med risiko for oversvømmelse
- Hold afstand til radiatorer og andre varmekilder
- Brug UV-filtrerende glas i rammer og montrer, hvis du udstiller i sollys
- Håndter genstande med rene, tørre hænder — eller brug bomuldshandsker for de mest følsomme stykker
Skab overblik i hverdagen
En velorganiseret samling er nemmere at holde øje med. Hvis du ved præcis, hvad du har og hvor det står, opdager du hurtigere, hvis noget mangler eller er blevet beskadiget. Det gør også den løbende dokumentation lettere at vedligeholde.
Hvad skal du spørge dit forsikringsselskab om?
Når du ringer eller skriver til dit forsikringsselskab, kan det være nyttigt at have en liste klar. Her er de vigtigste punkter at få afklaret:
- Hvad er min enkeltgenstandsgrænse? Og kan den hæves mod merbetaling?
- Dækker policen til nyværdi, dagsværdi eller markedspris? Forskellen kan være stor for genstande, der stiger i værdi.
- Hvad kræves af dokumentation ved en skade? Spørg specifikt, så du ved, hvad du skal have klar.
- Er der særlige vilkår for samlerobjekter, kunst eller antikviteter? Nogle selskaber har specialklausuler.
- Dækker forsikringen uheld, jeg selv forårsager? All risk-dækning er ikke standard alle steder.
- Kan jeg få rabat ved at installere alarm eller opbevare genstande i pengeskab?
Forbrugerrådet Tænk anbefaler, at du får svarene skriftligt, så der ikke opstår tvivl senere. En e-mail fra selskabet med bekræftelse af vilkårene er guld værd, hvis du på et tidspunkt skal dokumentere din dækning.
Tag det første skridt i dag
Det behøver ikke være kompliceret at sikre din samling. Start med at finde din forsikringspolice frem og tjek enkeltgenstandsgrænsen. Tag derefter en runde i hjemmet og vurder, om nogle af dine genstande overstiger denne grænse. Hvis ja, så ring til dit forsikringsselskab og få en snak om dine muligheder.
Samtidig kan du begynde at dokumentere: tag billeder, saml kvitteringer og lav en simpel liste. Det tager måske en times arbejde, men giver ro i maven og en langt bedre position, hvis uheldet skulle ske. Dine samlerobjekter fortjener den samme omtanke, som du har lagt i at finde og samle dem.