Annonce – sponsoreret indhold.
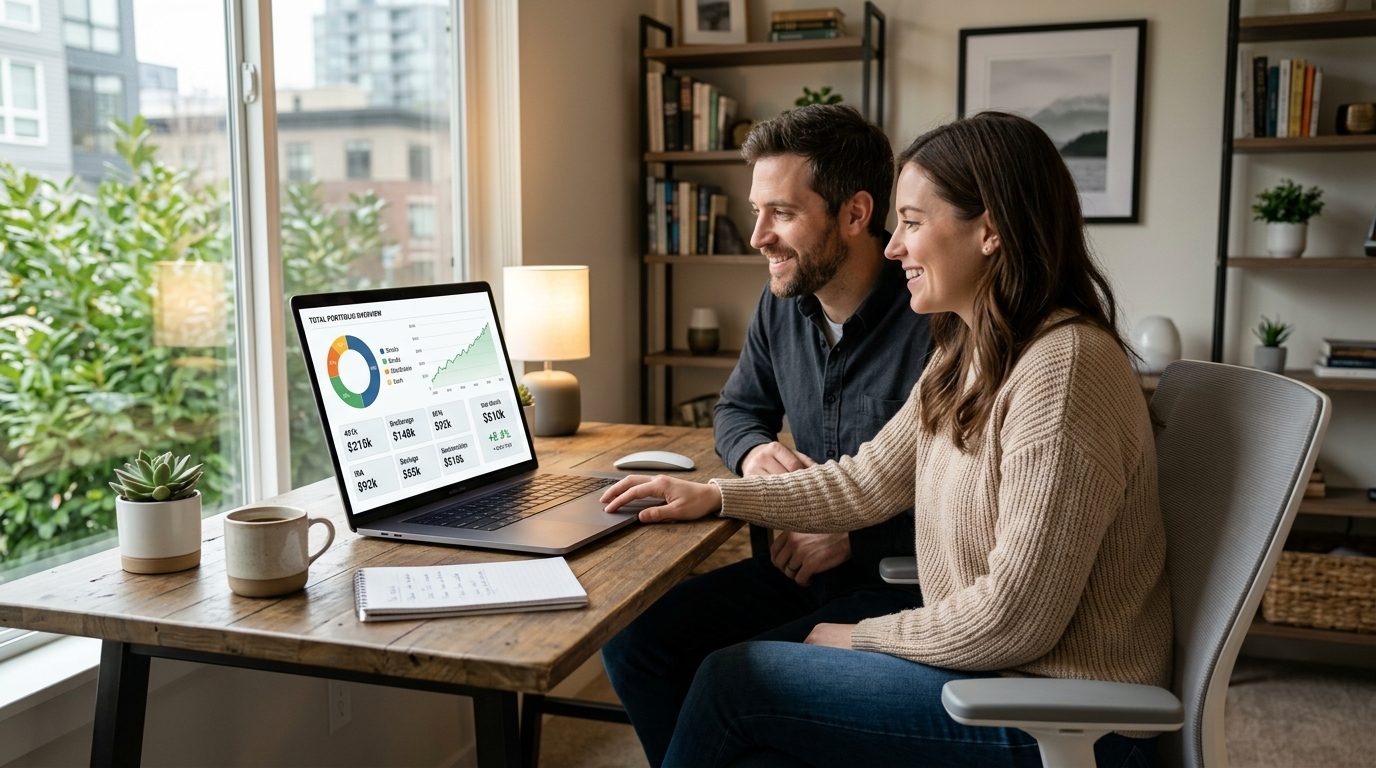
Et fælles overblik over investeringer er noget, mange par efterspørger, når de vil forstå deres samlede økonomi. Problemet er velkendt: Du har måske et depot hos Nordnet, din partner har aktier i banken, og så ligger der lidt i et tredje depot fra dengang, I prøvede Saxo. Hver af jer kan logge ind og se jeres egne tal – men ingen af jer ser det fulde billede. Hvad ejer I faktisk tilsammen? Hvad er jeres reelle afkast? Og hvordan er risikoen fordelt, når man lægger det hele sammen? Denne guide hjælper jer med at skabe det overblik, så investeringerne bliver et fælles projekt frem for to separate verdener.
- Separate depoter giver kun delbilleder – I ser aldrig jeres faktiske samlede formue og afkast
- Aftal konkret, hvad I vil have overblik over: beholdning, afkast, risiko eller skattemæssig status
- Regneark virker i starten, men bryder typisk ved splits, udbytter og corporate actions
- Et samlet værktøj sparer tid og reducerer risikoen for fejl og misforståelser
Hvorfor par sjældent har fælles overblik over investeringer
De fleste starter med at investere individuelt. Du opretter et depot, din partner opretter et andet, og med tiden kommer der måske flere til – en aktiesparekonto her, en pensionsopsparing der, et lille depot til børnene. Hver platform viser kun sine egne positioner, og der findes ingen “familievisning” på tværs af Nordnet, Saxo og jeres respektive banker.
Det betyder, at I i praksis administrerer investeringerne i blinde. Måske har I begge købt den samme aktie uden at vide det – og dermed en større koncentration end I ønsker. Måske tror I, at I er godt diversificeret, men når man lægger depoterne sammen, viser det sig, at halvdelen af formuen ligger i tech-aktier. Den slags skjulte skævheder opdager man først, når man samler tallene ét sted.
Et andet praktisk problem er, at det bliver svært at træffe beslutninger sammen. Hvis din partner spørger “hvad har vi egentlig tjent i år?”, kræver svaret, at I begge logger ind, finder de rigtige tal, lægger dem sammen og justerer for indbetalinger. Det er tidskrævende – og ofte ender det med, at ingen gør det.
Hvad I bør aftale som par, før I samler overblikket
Før I kaster jer over værktøjer og systemer, er det værd at tale om, hvad I faktisk vil opnå. Et fælles investeringsoverblik kan betyde forskellige ting for forskellige par.
Vil I kun se den samlede beholdning? Altså hvad I ejer tilsammen, uden nødvendigvis at grave i hinandens enkelte handler. Det giver et overblik over formuen uden at føles som kontrol.
Vil I følge afkastet sammen? Her bliver det vigtigt at kunne se, hvordan jeres samlede portefølje performer – ikke kun de enkelte depoter. Det kræver, at I har adgang til tidsvejet afkast (TWR), som fjerner effekten af, hvornår I har sat penge ind.
Vil I koordinere investeringsbeslutninger? Hvis I gerne vil undgå overlap og sikre diversificering, har I brug for at se fordelingen på tværs af aktivklasser, sektorer og geografi.
Når I har afklaret formålet, bliver det nemmere at vælge metode. Mange par opdager, at det er langt lettere at administrer din aktieportefølje, når data samles ét sted i stedet for at ligge spredt i separate netbanker og broker-apps. Det reducerer både tidsforbruget og risikoen for, at vigtig information falder mellem to stole.
Tre metoder til at samle jeres investeringsoverblik
Der findes grundlæggende tre måder at skabe et fælles overblik på. Hver har sine fordele og begrænsninger – og det rigtige valg afhænger af, hvor mange depoter I har, og hvor meget tid I vil bruge på vedligeholdelse.
1. Manuel gennemgang med jævne mellemrum
Den simpleste løsning er at sætte tid af – fx én gang om måneden – hvor I begge logger ind på jeres depoter og gennemgår tallene sammen. I kan notere beholdning og værdi i et simpelt dokument eller bare tale det igennem.
Fordele:
- Kræver ingen opsætning eller nye værktøjer
- Giver anledning til regelmæssig samtale om økonomi
- I bevarer hver jeres fulde kontrol over egne depoter
Ulemper:
- Tidskrævende og let at udskyde
- Svært at beregne reelt afkast uden at grave i transaktioner
- Ingen historik – I starter forfra hver gang
2. Regneark i Excel eller Google Sheets
Mange investorer bygger deres eget overblik i et regneark. Her kan I taste alle handler ind, trække kurser via funktioner som GOOGLEFINANCE og beregne beholdning og gevinster selv.
Fordele:
- Total fleksibilitet til at tilpasse visningen
- Gratis og uden abonnement
- I kan inkludere alt – aktier, obligationer, krypto, kontanter
Ulemper:
- Manuel opdatering af handler kræver disciplin
- Kursfunktioner dækker ikke alle værdipapirer – især danske
- Bryder ved corporate actions som aktiesplits, udbytter og fondssammenlægninger
- Fejl i formler er svære at opdage og kan give et misvisende billede
Regneark fungerer fint for par med få handler og enkle porteføljer. Men når I har månedsopsparing, reinvesterede udbytter og positioner i flere valutaer, bliver vedligeholdelsen hurtigt en opgave i sig selv. Og hvis regnearket ikke opdateres korrekt, giver det et falsk overblik – hvilket kan være værre end intet overblik.
3. Et samlet porteføljeværktøj
Den tredje mulighed er at bruge et værktøj, der er bygget til at samle data fra flere depoter. Her importerer I handler fra Nordnet, Saxo, Lightyear og andre platforme, og værktøjet beregner automatisk beholdning, gevinster og afkast på tværs.
Fordele:
- Automatisk kursopdatering og håndtering af corporate actions
- Tidsvejet afkast (TWR) beregnes korrekt pr. aktie, aktivklasse og samlet
- I kan se den samlede portefølje uden at dele login til hinandens depoter
- Historik bevares, så I kan følge udviklingen over tid
Ulemper:
- Kræver opsætning og eventuelt abonnement
- I handler stadig hos jeres eksisterende brokere – værktøjet er kun til overblik
Sådan undgår I, at investeringsoverblikket bliver en konflikt
Penge er et følsomt emne i de fleste parforhold. Derfor er det vigtigt at tænke over, hvordan I strukturerer jeres fælles overblik, så det støtter samarbejdet frem for at skabe friktion.
Aftal en fast rytme. I stedet for at tjekke porteføljen hele tiden, kan I aftale et månedligt eller kvartalsvist “investeringsmøde”. Det giver struktur og forhindrer, at den ene part føler sig overvåget.
Fokuser på det samlede billede. Det er sjældent konstruktivt at sammenligne, hvem der har haft det bedste afkast. Hold fokus på den fælles formue og de fælles mål – fx opsparing til bolig, pension eller børnenes fremtid.
Respekter forskellige risikovilligheder. Måske er den ene af jer mere konservativ end den anden. Et fælles overblik kan faktisk hjælpe her: Når I ser den samlede fordeling, kan I lettere aftale, at én persons depot må være mere offensivt, fordi det balanceres af den andens.
Hold det enkelt. Jo mere kompliceret systemet er, jo større er risikoen for, at det ikke bliver brugt. Vælg en metode, I begge kan overskue – også i en travl hverdag, hvor der er nok at holde styr på i forvejen. Hvis I i øvrigt leder efter måder at skabe mere ro i dagligdagen, kan faste morgen- og aftenrutiner gøre en overraskende stor forskel.
Hvad et retvisende overblik kræver
Uanset hvilken metode I vælger, er der fire elementer, der skal være på plads, før overblikket faktisk siger noget brugbart:
Markedsværdi: Den aktuelle værdi af jeres positioner. Skal opdateres med kurser – dagligt for noterede værdipapirer, hvis I vil have et præcist billede.
Transaktionshistorik: Alle køb og salg skal med. Ellers kan I ikke beregne, hvad I faktisk har tjent eller tabt – kun hvad I ejer lige nu.
Realiseret og urealiseret gevinst: Forskellen på, hvad I har solgt med gevinst (realiseret), og hvad jeres nuværende beholdning er steget eller faldet (urealiseret). Vigtigt for at forstå den faktiske performance.
Tidsvejet afkast (TWR): Den eneste fair måde at måle afkast på, når I løbende sætter penge ind eller tager dem ud. Simpelt kursafkast tager ikke højde for, hvornår I investerede beløbene.
Hvis disse fire ting ikke er på plads, risikerer I at træffe beslutninger på et forkert grundlag. Det kan fx betyde, at I tror, en investering performer dårligt, selvom den faktisk klarer sig fint – eller omvendt.
Kom i gang med jeres fælles overblik
Start småt. I behøver ikke at have det perfekte system fra dag ét. Begynd med at liste jeres depoter og få et overblik over, hvor mange steder jeres investeringer faktisk ligger. Mange par bliver overraskede over, hvor fragmenteret billedet er.
Derefter kan I beslutte, om et regneark er nok til jeres behov, eller om I vil bruge et værktøj, der automatiserer arbejdet. Det vigtigste er, at I faktisk får skabt overblikket – og at I gør det sammen.
Husk også, at investeringsoverblik ikke erstatter professionel rådgivning. Hvis I er i tvivl om skattemæssige forhold, kan det være relevant at kontakte Skattestyrelsen eller en rådgiver. Ved større beslutninger om porteføljesammensætning kan en uvildig investeringsrådgiver hjælpe med at vurdere jeres risikoprofil.
Ofte stillede spørgsmål
Kan vi have fælles overblik uden at dele login til hinandens depoter?
Ja. Med et porteføljeværktøj kan I begge importere jeres handler og se den samlede portefølje, uden at den ene part har adgang til at handle i den andens depot. Det giver overblik uden at kompromittere sikkerheden eller den individuelle kontrol.
Hvor ofte bør vi opdatere vores investeringsoverblik?
Det afhænger af jeres mål. For de fleste par er en månedlig gennemgang tilstrækkelig til at holde øje med den overordnede udvikling. Hvis I bruger et automatisk værktøj, opdateres kurserne løbende, men det betyder ikke, at I behøver at tjekke det dagligt – tværtimod kan for hyppig overvågning skabe unødig uro.
Hvad gør vi, hvis vi har meget forskellige investeringsstrategier?
Et fælles overblik udelukker ikke individuelle strategier. Mange par har bevidst forskellige tilgange – fx én konservativ og én mere risikovillig portefølje. Det vigtige er, at I kender den samlede eksponering, så I kan vurdere, om den passer til jeres fælles mål og livssituation.
Er der skattemæssige fordele ved at samle overblikket?
Selve overblikket ændrer ikke jeres skattemæssige situation – I beskattes stadig individuelt af jeres egne depoter. Men et samlet overblik kan hjælpe jer med at træffe bedre beslutninger om fx realisering af tab, der kan modregnes i gevinster. Kontakt Skattestyrelsen eller en rådgiver for konkret vejledning om jeres situation.